Anthropicの上場申請書類S-1を読み解く。Claudeの開発元は儲かっているのか?
この記事は、YouTube「事業者向けのClaude Code・Codex活用術」の動画の内容を文字でまとめたものです。画面の操作も含めて見たい方は、上の動画をどうぞ。 YouTubeで見る ↗
Anthropicは儲かっているのか。誰が資金を出し、誰が会社の方針を決めるのか。 Anthropicの上場申請書類「S-1」には、普段の製品発表だけでは見えない、こうした企業分析の材料がまとまっています。
Anthropicは2026年10月26日、米SECにS-1を提出したと発表しました。ここでは、まず書類全体の構成を整理し、株主・資金調達・財務を確認したうえで、複数の章をつないで見える事業の仕組みを読み解きます。
特に目を引くのは、次の4つの数字です。
- 2年で売上が約112倍。 2023年の4,100万ドルから、2025年には45.85億ドルへ拡大しました。
- 従業員1人当たりの売上が10億円超。 2026年9月末時点の直近12か月売上では、1人当たり660万ドル超と開示しています。
- 2026年4〜6月は約1,500億円の営業黒字。 営業利益は9.74億ドル。ただし上期合計は営業赤字で、この四半期も最終損益は赤字です。
- 対象となる既存顧客からの売上が、前年同期の約9倍。 新しい顧客を獲得するだけでなく、すでに使っている顧客群からの売上が大きく伸びています。
円表示は、1ドル=157円で換算しています。660万ドルは約10.36億円、9.74億ドルは約1,529億円で、見出しでは丸めています。「約9倍」は対象顧客群の7〜9月売上同士の比較であり、全員の利用量が一律に9倍になったという意味ではありません。(出典:S-1「Consolidated Statements of Operations」F-7、「Strengths of Our Financial Model」10ページ、「Quarterly Results of Operations」157ページ、「Select Defined Terms」2〜3ページ)
急成長に加え、四半期の営業損益にも変化が現れています。では、その成長は何に支えられ、どこまで利益として残るのか。決算、長期の設備契約、会社自身が挙げるリスク、経営を決める権利までつないで読むのが、この記事のテーマです。
S-1には何が、どんな順番で書かれているのか
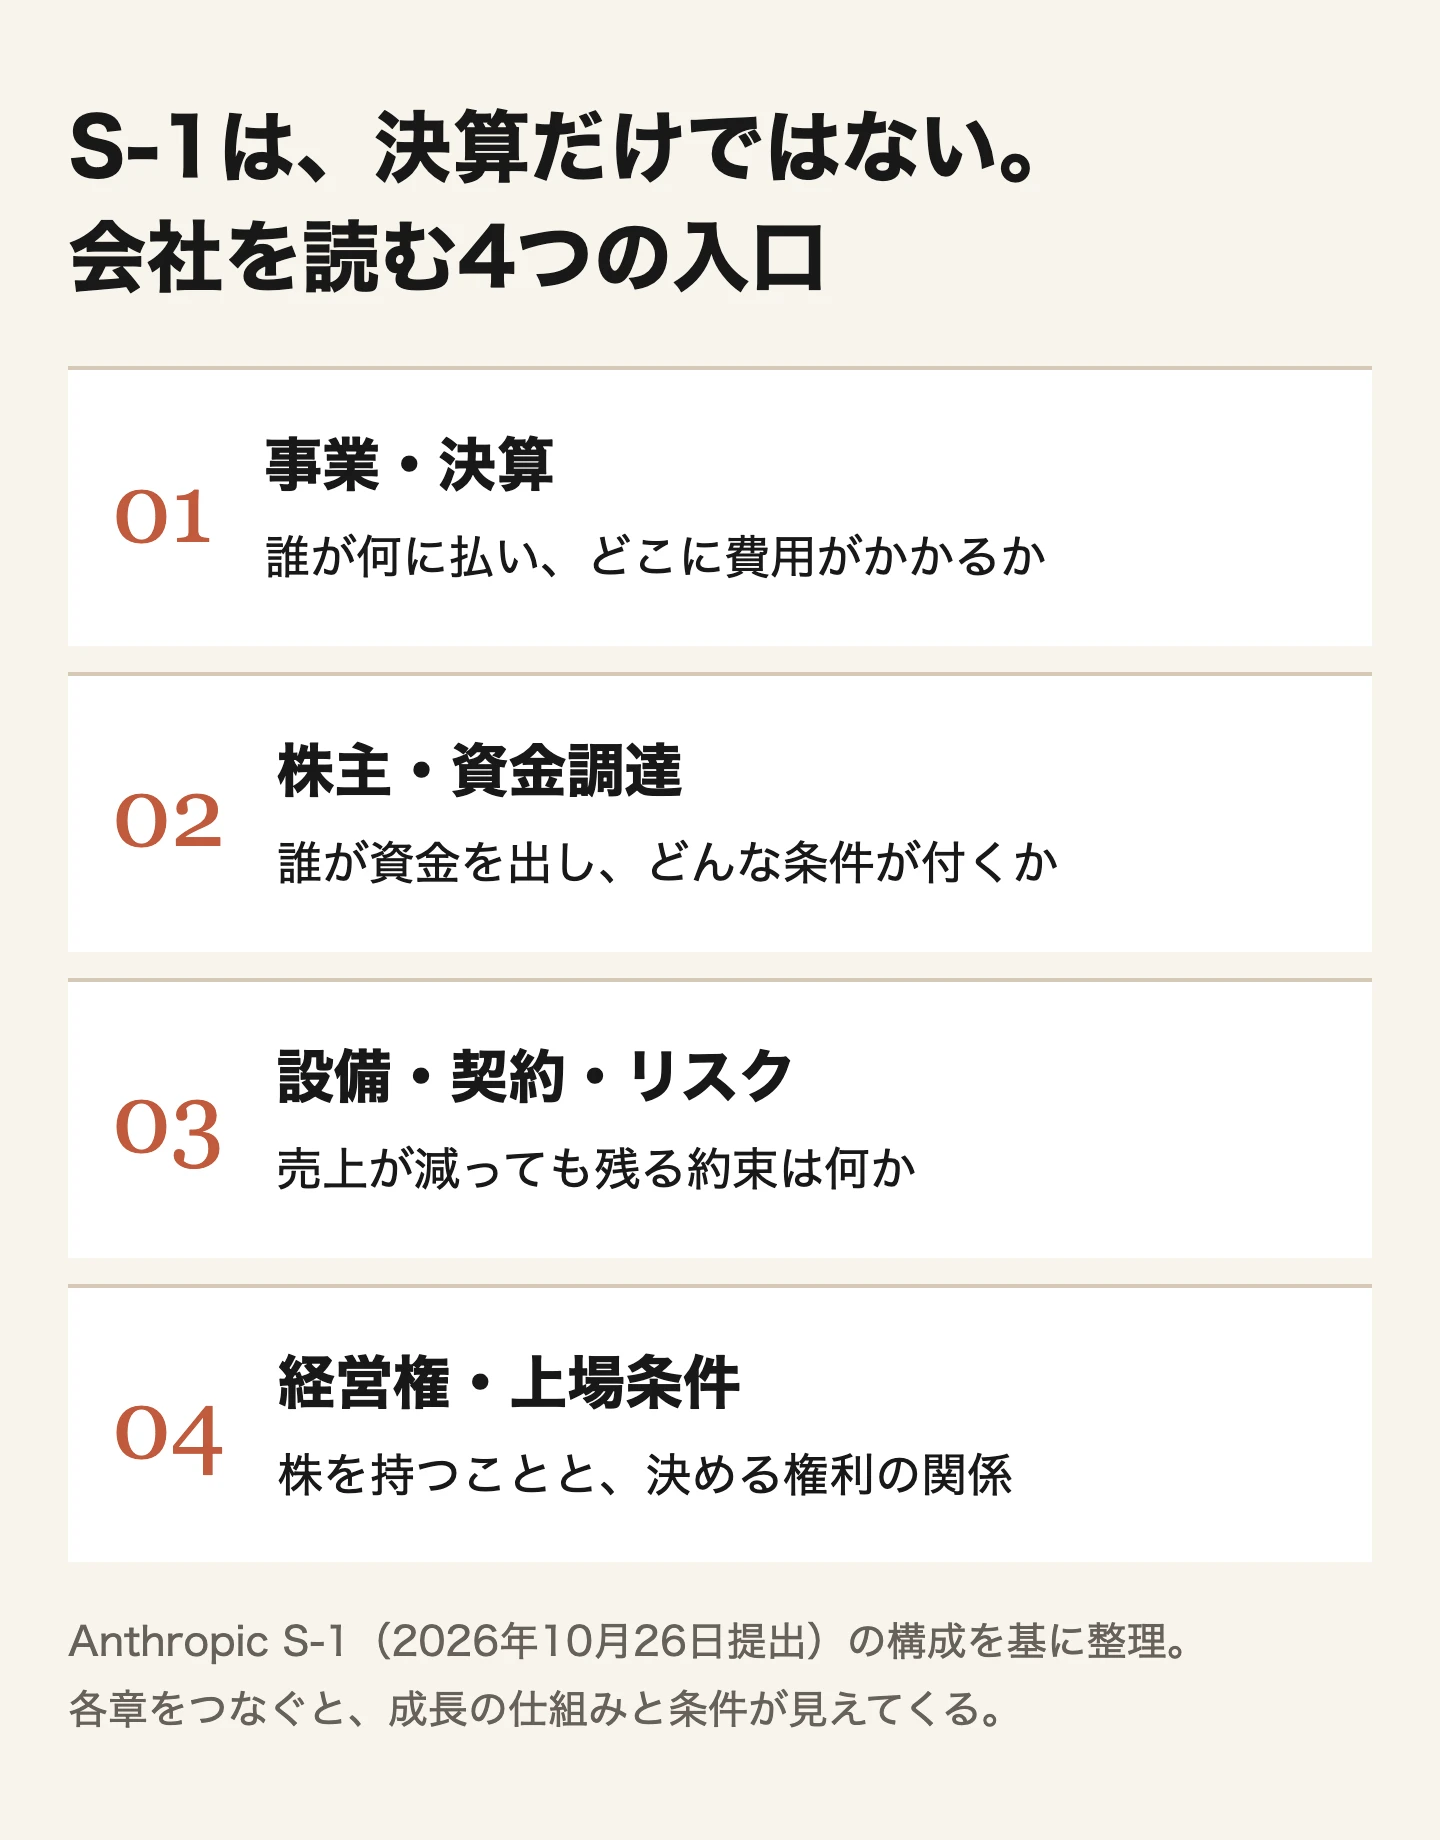
S-1は、米国で株式を公開する際に提出する登録届出書です。決算書に加えて、会社自身による事業説明、リスク、株主、経営陣、株式の権利、調達資金の使い道などが入ります。
今回の公開S-1は、別ファイルの添付資料を除く本体だけで421ページあります。表紙・冒頭の図版・目次・裏表紙の12ページ、事業説明などの本文335ページ、財務諸表・注記65ページ、Part IIの9ページを含む数です。これに加えて、契約書・定款・報酬制度などの添付資料が33ファイル公開されています。
主な内容は次のとおりです。表のページは原文の目次に記載された開始ページで、表紙から数えた通しページとは異なります。また、目次と実際の章の開始ページが一部ずれるため、本文の出典は章名も併記します。
| 項目・開始ページ | 何を確認する章か |
|---|---|
| 用語の定義 1/要約 4 | 売上指標の定義、事業・財務・上場条件の全体像 |
| リスク要因 26 | AIの能力と安全性、競争、計算資源、顧客集中、規制、訴訟、統治上のリスク |
| 将来見通し 120/市場データ 123 | 予測の不確実性、市場規模などの推計の前提 |
| 資金使途 124/配当 125/資本構成 126/希薄化 129 | IPOで得る資金、株式への転換、新規株主と既存株主の関係 |
| 経営者による財務分析(MD&A)132 | 収益モデル、成長要因、費用、四半期推移、資金繰り、設備・融資契約 |
| 事業 178 | 研究・製品・販売戦略、顧客事例、競争、知的財産、従業員 |
| ガバナンス 242/経営陣 254/役員報酬 264 | 公益目的、信託と創業者の権限、取締役、報酬・株式報酬 |
| 関連当事者取引 282/主要・売出株主 288 | 出資者などとの取引、創業者等の持分、売出予定 |
| 株式の権利 292/将来の売却 307/税務 311/引受 316 | 株式クラスごとの権利、売却制限、非米国株主の税、引受条件 |
| 法律・監査関係 334/追加情報 335 | 関係する専門家と、追加の開示を確認する場所 |
| 財務諸表・注記 F-1以降 | P/L・B/S・キャッシュフロー、収益認識、費用、リース、転換証券、訴訟、後発事象 |
| Part II | 未登録証券の発行履歴、添付契約一覧、確約、署名など |
添付資料にはAmazon・Google・Broadcomとの契約もあります。ただし、公開版には黒塗りの条項や省略された別紙があり、契約条件のすべてが見えるわけではありません。 引受契約書など3件は後日の修正提出予定です。以下の分析も、今回公開された範囲に基づきます。(出典:S-1「Exhibit Index」の注記)
読みどころは、会社が成長を説明する章と、その前提が崩れる条件を書く章を突き合わせられることです。たとえば「クラウド提携で成長する」という事業説明は、出資条件、設備契約、販売経路のリスクと一緒に読むと意味が変わります。
2026年10月27日時点の初回提出書類を基にしています。提出は上場完了を意味しません。予定市場はNasdaq Global Select Market、予定シンボルはANTですが、公開価格・募集株数などは空欄です。以下、会社が開示した事実と、そこからの考察を分けます。
Anthropicの会社概要と、何で売上を立てているか
Anthropicは2021年1月26日設立のAI企業で、CEOはDario Amodei、PresidentはDaniela Amodeiです。デラウェア州で公益目的を持つ会社形態のPBCとして設立されました。本社はSan Francisco。2026年9月末の従業員は世界で約5,300人で、過半数が研究・エンジニアリング・製品開発に従事します。中心にあるのはClaudeのモデル開発と、そのモデルを使う製品・サービスです。(出典:定款変更証書・Exhibit 3.2のFIRST、S-1「Business」「Management」)
同社が開示した従業員1人当たりの直近12か月売上は、2025年9月末の140万ドルから、2026年9月末には660万ドル超へ増えています。円換算で10億円を超える水準です。売上の拡大に、同じ倍率の自社人員増が必要だったわけではないことが読み取れます。
ただし、1人当たりの「利益」ではありません。モデルの提供にはクラウドや半導体など外部の計算基盤を使い、その費用は従業員数に表れません。人員に対する売上の大きさと、計算資源まで負担した後の採算を、後のP/Lで分けて確かめます。(出典:S-1「Strengths of Our Financial Model」10ページ、「Our Financial Model」136ページ。1人当たり売上は会社の開示値で、平均人数など分母の詳細計算式は示されていません)
| 事業の入口 | 顧客が使うもの・収益との関係 |
|---|---|
| 開発者・他社サービスへの組込み | Claude API、クラウド経由のモデル利用など。利用量に応じた課金 |
| 個人・企業の業務利用 | Claudeの購読プランなど。契約に応じて購読料・追加利用料 |
| 仕事を進める製品 | Claude Code、Coworkなど。モデルを、開発や知識労働の実行に組み込む |
2026年上期の売上は、従量課金が約131億ドルで80%、購読型が約32億ドルで20%を占めます。製品名による分類と課金方式による分類は別で、この比率からClaude Code単体の売上を逆算することはできません。(出典:S-1「How We Generate Revenue」)
財務上は単一の報告セグメントです。請求先住所で分けた2026年上期売上は、米国117.63億ドル、海外45.23億ドル。海外が約27.8%を占めます。製品別・国別の採算がすべて開示されているわけではありません。(出典:S-1の収益・セグメント注記)
Claude CodeなどのAIエージェントは、回答するだけでなく複数の手順を進める製品として位置づけられています。使う側から見た入口は、Claude Code超入門で紹介しています。
株主構成――Amazon・Googleの持分と、創業者の権限は別
株式は「会社の持分」、議決権は「株主として決議に投票する権利」です。 株式には、配当などを受ける経済的な権利と、会社の意思決定に参加する権利があります。一般的な1株1票の株式だけなら、株数が増えるほど票も増えます。ただし、株式の種類によって権利を変える設計もできます。
AnthropicがIPO時に予定する構造は、次の3点でつかむと分かりやすくなります。
- 創業者のLLCに、一般の株主議決の50.1%を割り当てる。 当初は創業者7人で構成するLLCがClass Fを持ち、その権利が続く間、一般議決の過半数を確保します。
- 残り49.9%はClass A株主全体の枠。 上場で株を買う一般投資家に加え、創業者個人が持つClass Aも含みます。一般投資家が全員まとまっても、Class Fが持つ過半数を上回れません。
- 取締役の過半数は、信託LTBTが原則として選ぶ。 Long-Term Benefit TrustがClass Tの選任・解任権を持ちます。株主総会の一般議決とは、別の権限です。
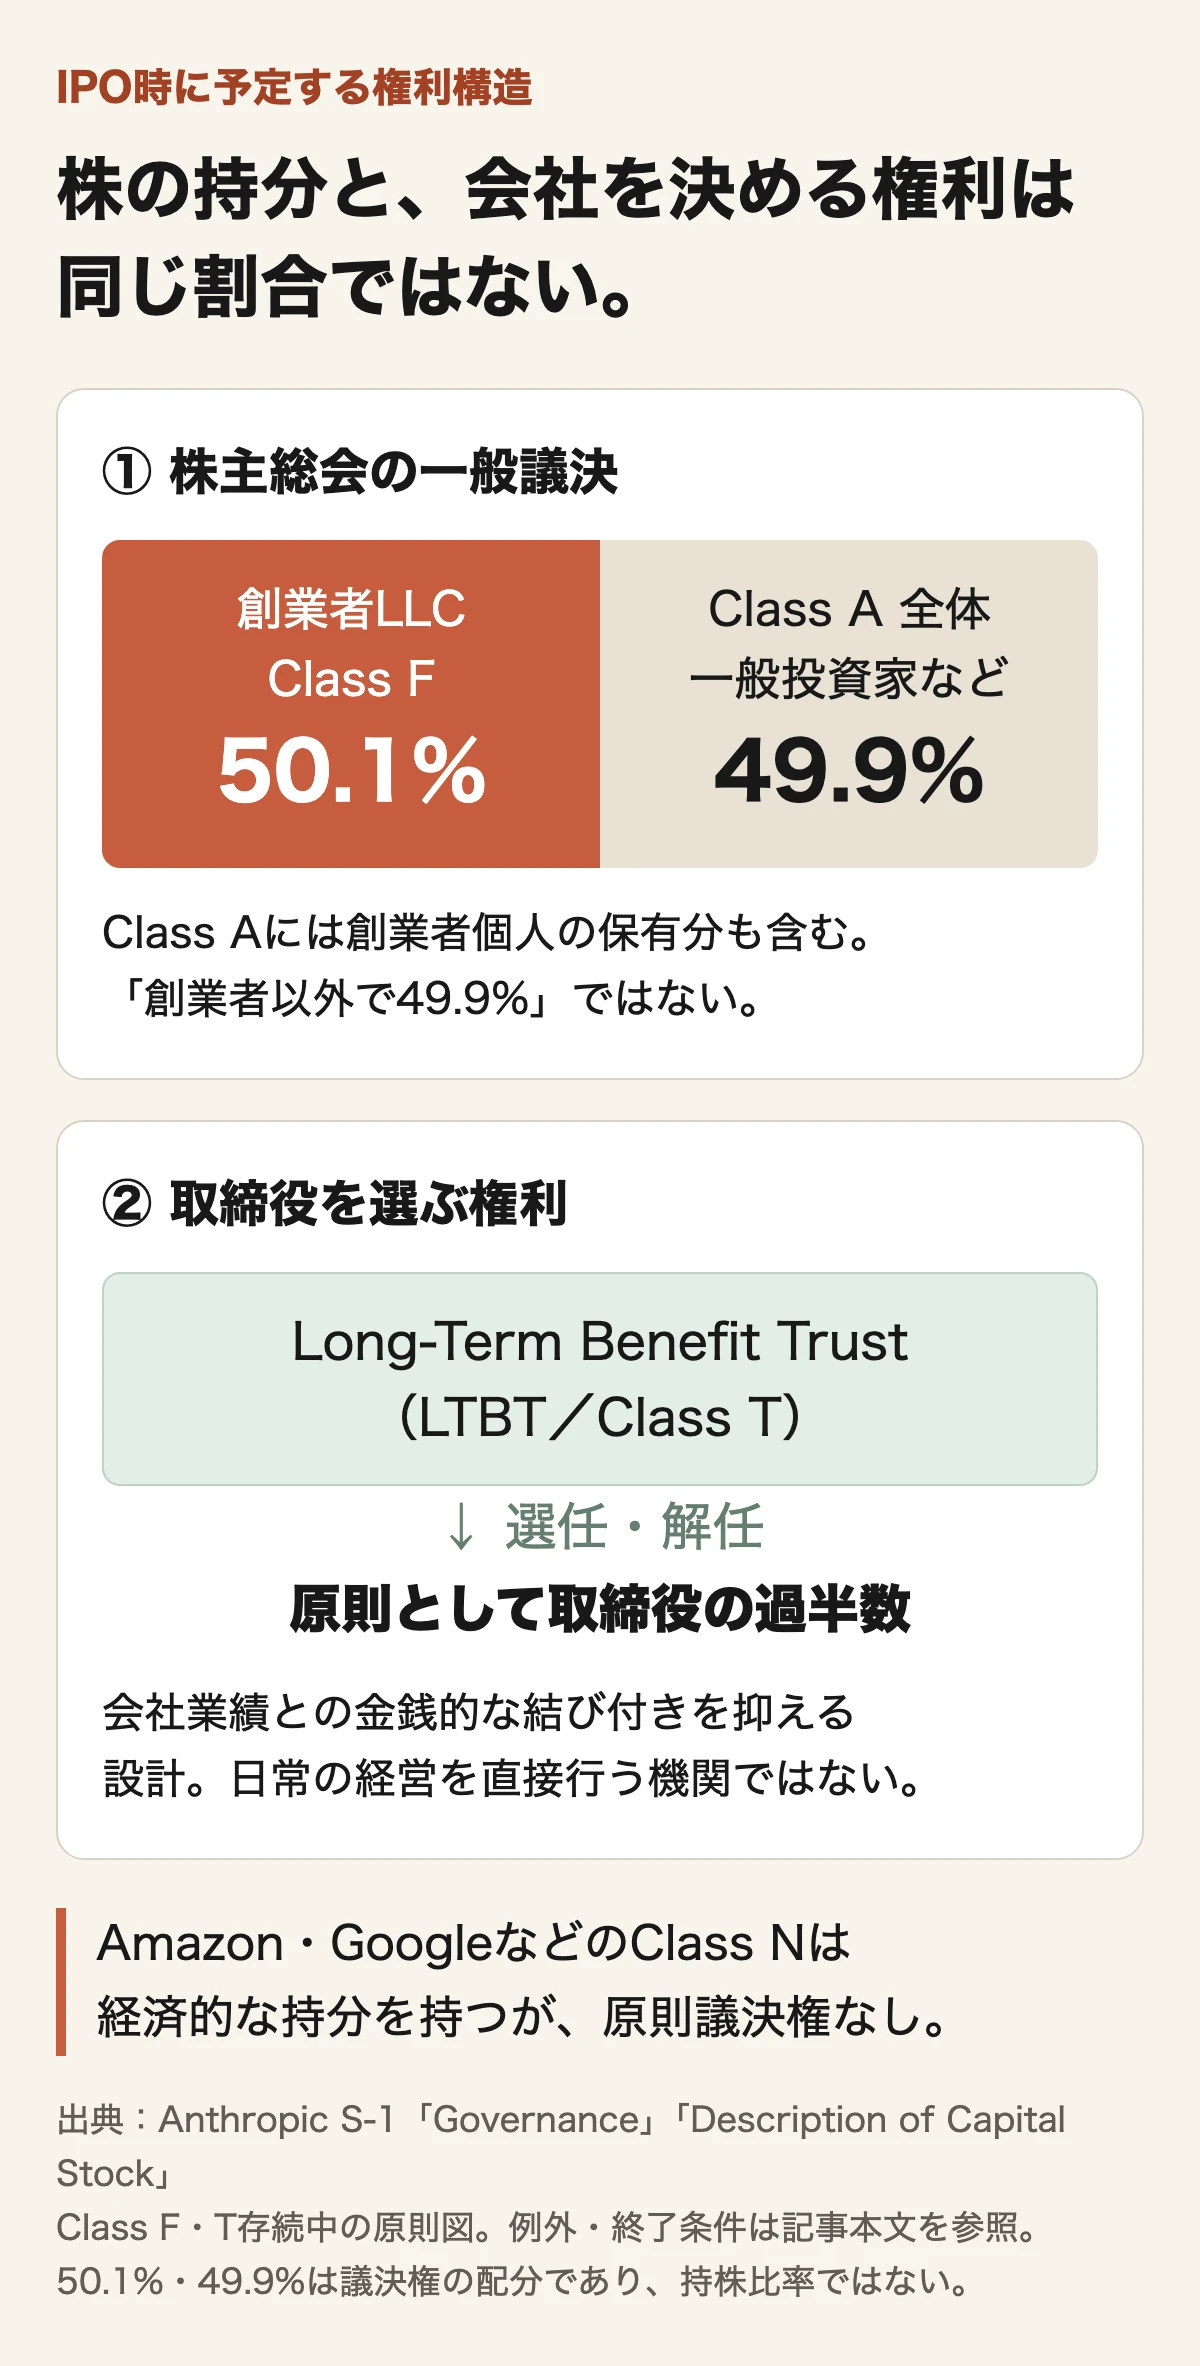
つまり、「創業者が会社の株を50.1%持つ」という話ではありません。 Class Fに一般議決の50.1%を割り当てる仕組みです。新株発行で経済的な持分が薄まることと、この一般議決の過半数を維持することは両立します。
LTBTも「利害関係が一切ない機関」と理解するとずれます。受託者はAnthropic株の直接保有を禁じられ、報酬は固定の現金とするなど、会社業績との金銭的な結び付きを抑える設計です。一方、運営費と受託者報酬はAnthropicが負担し、受託者候補の選定でも経営陣と協働しています。狙いは短期的な株主利益だけに経営を委ねないことであり、LTBTが日常の経営を直接行うわけではありません。(出典:S-1「Governance」244〜247ページ)
AmazonとGoogleは、資金の出し手であると同時に、計算資源と販路を提供する相手です。S-1は、優先株・転換証券の転換後に、それぞれが経済的持分の5%超を持つと説明しています。一方、正確な全社保有比率は今回の書類では埋まっていません。
ここで注意したいのが株式の種類です。Amazon・Googleなどの戦略投資家が転換後に保有するClass Nは、原則として議決権のない株式です。主要株主表に名前が目立たないことを理由に、小さな株主だとは判断できません。
創業者については、主要・売出株主の章に次のClass A受益所有株数が載っています。
| 創業者 | 記載されたClass A受益所有株数 |
|---|---|
| Dario Amodei | 245,259,100 |
| Daniela Amodei | 241,408,940 |
| Tom Brown | 244,173,040 |
| Jack Clark | 242,271,840 |
| Jared Kaplan | 242,351,170 |
| Sam McCandlish | 231,809,780 |
| Christopher Olah | 242,882,420 |
基準日は2026年9月30日。受益所有には一定のオプション・RSU(条件付き株式報酬)等を含み、現物株だけの一覧ではありません。Darioの欄には慈善団体保有分4,621,120株の議決権代理も含まれます。全社持分比率、IPOでの売出株数、上場後の株数には空欄があり、この表から正確な持分円グラフは作れません。(出典:S-1「Principal and Selling Stockholders」「Risk Factors」)
株式の種類ごとに、権利を整理すると次のようになります。
| 株式・保有主体 | 主な役割 |
|---|---|
| Class A/一般投資家・創業者など | 経済的権利と1株1票。一般議決ではClass A全体で49.9%の枠 |
| Class N/戦略投資家など | 経済的権利。原則として議決権なし |
| Class F/創業者のLLC | 一般の株主議決で50.1%の議決権。通常の配当を受ける権利はない |
| Class T/Long-Term Benefit Trust(LTBT) | 原則として取締役の過半数を選任・解任する権利。通常の配当を受ける権利はない |
| Class E/従業員に関係する仕組み | 信託に関する一定の変更手続への参加 |
株を多く買うこと、株主総会で決めること、取締役を選ぶことが、同じ人に集まる設計ではないのです。なお、E・F・Tには清算時に1株当たり額面0.00001ドルまでの分配を受ける規定があり、厳密に経済的権利がゼロというわけではありません。(出典:S-1「Governance」「Description of Capital Stock」、IPO時の定款案・Exhibit 3.3 §5.7)
この配分は永久に無条件で続くものでもありません。たとえばLLCの適格メンバーが3人未満の状態で90日続くと、450日の移行期間が始まり、終了時にClass Fは無償償還されます。保有者からの請求やLLC解散などによる償還もあります。また、株式クラス別の承認などは一般議決と別で、LTBTが選ぶ指定1席には追加承認の条件があります。「どの決定でも、創業者7人が永久に50.1%を自由に行使する」とは読めません。(出典:S-1「Governance」244・247〜253ページ、Exhibit 3.3 §5.4・§7.1)
資金調達の経緯――大型ラウンドと戦略提携を分けて見る
創業時からの主要な資金調達を並べると、研究中心の時期から、製品化、大規模な計算資源確保へと資金需要が拡大してきたことが分かります。
| 時期 | 主な調達・公表内容 | 主な投資家・意味 |
|---|---|---|
| 2021年5月 | Series A:1.24億ドル | Jaan Tallinnが主導。研究・試作段階の資金 |
| 2022年4月 | Series B:5.8億ドル | 大規模な実験・研究基盤への資金 |
| 2023年5月 | Series C:4.5億ドル | Spark Capital主導、Googleなどが参加。Claudeの製品展開 |
| 2023年9月〜2024年3月 | Amazonが最大40億ドルの投資を発表し、実行 | AWS利用・半導体・Bedrockでの提供を含む戦略提携 |
| 2024年1〜5月 | Series D-1・D-3:約12億ドルの株式販売 | S-1の未登録証券発行履歴。別途、既存SAFEの転換も記載 |
| 2024年11月 | Amazonが追加40億ドル、累計80億ドルと発表 | AWSを主要な学習パートナーに位置づけ |
| 2025年3月 | Series E:35億ドル、調達後評価額615億ドルと発表 | Lightspeed主導 |
| 2025年9月 | Series F:130億ドル、調達後評価額1,830億ドルと発表 | ICONIQ主導、Fidelity・Lightspeedが共同主導 |
| 2026年2月 | Series G:300億ドル、調達後評価額3,800億ドルと発表 | GIC・Coatue主導。Microsoft・NVIDIAの既存投資約束の一部も含む |
| 2026年3〜4月 | GoogleがG-2に100億ドル、AmazonがG-2に50億ドル | S-1の後発事象等に記載された追加の株式購入 |
| 2026年5月 | Series H:650億ドル、調達後評価額9,650億ドルと発表 | Altimeter・Dragoneer・Greenoaks・Sequoia主導。Amazonの50億ドルなど、既存の投資約束に基づく分も含む |
A〜CはSeries A、Series B、Series Cの公式発表。E〜HはSeries E、Series F、Series G、Series Hの公式発表を参照。Amazonの追加提携は2024年発表、発行履歴・追加購入はS-1の財務注記とPart IIを参照しています。
各行には重複があるため、この表の金額は単純合計できません。公表ラウンドには以前の投資約束の実行分が含まれ、S-1には追加クロージングや既存証券の転換も載ります。たとえばSeries Hの650億ドルに、同ラウンドに含まれるAmazonの50億ドルをもう一度足すと二重計上になります。評価額も、その時点の資金調達条件であり、IPOの公開価格ではありません。
資金の「入金済み」と「今後使えるかもしれない枠」も分ける必要があります。
| 相手 | S-1で確認できる投資・調達実績 | 未実行枠・投資約束 |
|---|---|---|
| Amazon | 2023・2024年の証券購入契約で計80億ドルの現金調達。2026年はG-2に50億ドル、Hに50億ドル | 6月末の残存枠150億ドル。計算能力の達成条件などあり |
| 2023年の証券購入契約で20億ドル、2024年契約で約13億ドル。2026年はG-2に100億ドル、Hに100億ドル | 6月末の残存枠200億ドル。計算資源契約・売上目標などの条件あり | |
| Microsoft | S-1は出資済みと記載。個別払込額は今回の記載から特定できず | 2025年公式発表は最大50億ドルの投資約束。全額入金済みとは扱わない |
| AMD | 2026年7月に契約。払込済みとは確認できず | 最大50億ドルの株式購入約束。GPU納入・稼働の達成条件付き |
| Broadcom | 2026年6月末、対象枠からの証券発行実績はゼロ | 最大420億ドル。対象設備の賃料を転換社債で決済する枠で、現金の入金枠ではない |
出典:S-1の転換証券・後発事象の注記、MD&A。Microsoftの約束額は公式提携発表も参照しています。Googleの過去契約額は創業以来の全出資総額ではありません。この表とラウンド表にも重複があります。
残存枠は、条件を満たせば資金を得られる仕組みです。現在の現金残高に、そのまま足せる資産ではありません。
P/L(損益計算書)――開示された3期と直近上期を比較する
Anthropicの設立は2021年1月、最初の商用製品Claudeを一般公開したのは2023年第1四半期です。今回のS-1では、2023〜2025年の3期分の通期P/Lが開示されています。 創業初期の2021・2022年は掲載されていません。以下では、この3期と2025・2026年の上期を分けて比較します。(出典:S-1「Corporate Information」「Risk Factors」の事業歴に関する記載、財務諸表)
以下の金額はすべて百万米ドル。マイナスは損失です。1,000百万ドル=10億ドルです。
| P/L主要項目 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 売上高 | 41 | 386 | 4,585 |
| 売上原価 | 26 | 752 | 2,773 |
| 研究開発費 | 422 | 2,275 | 6,338 |
| 販売・マーケティング費 | 76 | 163 | 911 |
| Bartz訴訟和解費用 | 0 | 0 | 1,500 |
| 一般管理費 | 68 | 176 | 1,123 |
| 上記費用の合計 | 592 | 3,366 | 12,645 |
| 営業損益 | −551 | −2,980 | −8,060 |
| 転換証券等の公正価値変動費用 | 1,045 | 5,434 | 34,308 |
| 受取利息 | 69 | 106 | 431 |
| その他損益・純額 | −2 | 0 | −8 |
| 税引前損益 | −1,529 | −8,308 | −41,945 |
| 法人税費用 | 2 | 1 | 20 |
| 純損益 | −1,531 | −8,309 | −41,965 |
| P/L主要項目 | 2025年1〜6月 | 2026年1〜6月 |
|---|---|---|
| 売上高 | 1,163 | 16,286 |
| 売上原価 | 1,019 | 2,380 |
| 研究開発費 | 1,850 | 9,741 |
| 販売・マーケティング費 | 239 | 3,808 |
| Bartz訴訟和解費用 | 0 | 0 |
| 一般管理費 | 190 | 1,050 |
| 上記費用の合計 | 3,298 | 16,979 |
| 営業損益 | −2,135 | −693 |
| 転換証券等の公正価値変動費用 | 10,942 | 72,388 |
| 受取利息 | 115 | 1,111 |
| その他損益・純額 | 0 | −8,757 |
| 税引前損益 | −12,962 | −80,727 |
| 法人税費用 | 7 | 21 |
| 純損益 | −12,969 | −80,748 |
出典:S-1「Results of Operations」、財務諸表、機能別費用の補足注記。売上原価・研究開発費などは注記の機能別分類であり、本表の計算資源費・人件費と二重加算しません。半期数値は未監査です。売上は2024年に約9.4倍、2025年に約11.9倍、2026年上期は前年同期比約14倍となっています。一方、2026年上期も営業損益はマイナスです。
2026年4〜6月単独では、営業利益9.74億ドル、冒頭の為替前提で約1,529億円の営業黒字を計上しています。1〜3月の営業赤字16.67億ドルから転換しました。上期合計が赤字でも、直近四半期では採算が変わっているため、年間・半期の合計だけではこの変化を見落とします。ただし、4〜6月の最終損益は663.09億ドルの赤字です。
同社は、新たに契約した計算資源が稼働すると、対応する売上に先行して費用が増える可能性も説明しています。一四半期の営業黒字と、継続的に利益が残る構造の確立は分けて読む必要があります。(出典:S-1「Quarterly Results of Operations」157〜159ページ、「Our Financial Model」)
また、上期純損失807.48億ドルの大きな部分は、転換証券等の公正価値変動費用723.88億ドルです。会社の評価額上昇に伴い、将来株式になる証券の評価額も上がることなどが損益に影響します。これは同額の現金を使ったという意味ではありません。営業損益、純損益、キャッシュフローを同じ「赤字」で括ると、事業の状態を読み違えます。なお、その他損益にも金融商品の評価損益等が含まれ、723.88億ドルが評価損のすべてという意味でもありません。
B/S(貸借対照表)とキャッシュフロー――手元資金と将来の支払いは別
2026年6月末時点で、現金・現金同等物・短期投資の合計は約1,316.51億ドルあります。大型調達によって、手元の流動性は大きく増えています。
まずB/Sの主要項目です。単位は百万ドル、2026年6月末は未監査です。
| B/S主要項目 | 2024年末 | 2025年末 | 2026年6月末 |
|---|---|---|---|
| 現金・現金同等物 | 3,141 | 17,388 | 112,389 |
| 短期投資 | 0 | 2,889 | 19,262 |
| 売掛金・純額 | 95 | 909 | 5,833 |
| 流動資産合計 | 5,312 | 23,746 | 137,980 |
| 有形固定資産・純額 | 19 | 146 | 1,187 |
| 総資産 | 7,752 | 24,661 | 147,358 |
| 流動負債合計 | 374 | 2,817 | 7,220 |
| 転換証券負債・公正価値 | 14,116 | 41,677 | 108,566 |
| 負債合計 | 14,679 | 45,397 | 117,467 |
| 償還可能転換優先株 | 2,874 | 29,769 | 157,510 |
| 株主資本合計 | −9,801 | −50,505 | −127,619 |
転換証券負債1,085.66億ドルは、借りた現金の元本ではありません。 6月末に残る証券はAmazon向けで、元本は計約62.03億ドルです。また、償還可能転換優先株は恒久的な株主資本の外に表示されます。この会社の株主資本のマイナスは、そうした表示・評価の影響を伴います。通常の事業会社の借入額と同じ読み方はできません。(出典:S-1の連結貸借対照表、転換証券注記)
キャッシュフローも、通期と半期を分けます。単位は百万ドルです。
| CF主要項目 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 営業CF | −1,627 | −5,692 | −2,637 |
| 投資CF | −2 | −22 | −3,077 |
| 財務CF | 2,320 | 7,248 | 19,960 |
| 有形固定資産の購入による現金支出 | 2 | 15 | 131 |
| CF主要項目 | 2025年1〜6月 | 2026年1〜6月 |
|---|---|---|
| 営業CF | −1,513 | 3,929 |
| 投資CF | −49 | −17,181 |
| 財務CF | 4,749 | 110,774 |
| 有形固定資産の購入による現金支出 | 18 | 482 |
設備取得の行は投資CFの内訳で、別途加算する項目ではありません。2026年上期の財務CFは約1,107.74億ドルのプラスで、優先株発行による資金調達が中心です。手元資金の増加を、本業が生み出した現金だけで説明することはできません。
2026年上期の営業キャッシュフローは39.29億ドルのプラスです。一方、投資キャッシュフローは171.81億ドルのマイナスですが、この全額がデータセンターなどへの設備投資ではありません。短期有価証券の購入が大きく影響しています。同期間の有形固定資産取得に伴う現金支出は4.82億ドルで、現金支出を伴わないリース資産の取得は別にあります。(出典:S-1「Cash Flows」、財務諸表・リース注記)
営業CFがプラスでも、それだけで将来の設備拡大を賄えるとは限りません。回収・支払の時期も影響しますし、設備契約にはまだ現金が出ていない約束もあります。
| 将来の契約・枠 | 開示内容 | 読む際の注意 |
|---|---|---|
| 未開始リース | 2026年6月末の将来非割引支払額は約3,214億ドル | 当期費用・当期支出ではない |
| 購入契約 | 同時点、残存期間1年超の固定・最低保証額は約2,656億ドル | 契約期間・対象・例外を確認する必要がある |
| Broadcomの転換社債決済枠 | 最大420億ドル。対象設備リースの賃料を転換社債で決済 | 現金が入金される枠ではなく、条件付きの仕組み |
出典:S-1のリース・契約義務注記、「Liquidity and Capital Resources」。契約の数字を機械的に合算して、手元資金との差額を「資金不足」とはしません。 基準日、支払期間、重複、後発契約、利用条件をそろえる必要があるためです。
ここまでが企業分析の土台です。ここからは、数字と契約をつないで何が見えるかを考えます。
インサイト1:Amazonは株主・供給者・販売パートナーの三役を持つ
Amazonとの関係を、単に「企業はAWSで買うと便利だから」と説明するだけでは足りません。資金、計算資源、販売を束ねた戦略提携だからです。
ただし、順序は正確に押さえる必要があります。ClaudeのBedrock対応は2023年4月に発表され、Claude 2は同年8月に提供されています。Amazonの最大40億ドルの出資発表は、その後の9月25日でした。AWSのClaude 2提供発表
9月の提携では、Amazonの出資に加えて、AWSを主要クラウドにすること、Trainium・Inferentiaを利用すること、将来世代のモデルをBedrockで長期提供することが一緒に発表されています。先にあった販路が、資本と供給契約を含む提携で強化されたと読むのが正確です。Amazonの提携発表
さらに2026年4月の発表では、Anthropicが今後10年間でAWS技術に1,000億ドル超をコミットすることと、Amazonが50億ドルを追加投資し、将来さらに最大200億ドルを投資し得ることが同時に示されました。Anthropicの発表
S-1では、その後のSeries Hへの50億ドル投資によって、Amazonの将来枠が150億ドルに減ったことも確認できます。発表時の最大枠と、後から実行された投資を区別しないと、資金の規模を読み違えます。
この構造でAmazonは、Claudeの企業価値が伸びる利益、計算資源を供給する事業、AWS上でClaudeを売る販路の三つに関わります。Anthropic側は資金・能力・顧客への接点を得る。同じ相手との関係が、成長を支える複数の部分に入り込んでいます。
一方で、大株主だから現在の直接契約方式が成立した、とまで公開資料から因果関係を断定することはできません。提携の存在と、個々の契約条項が採用された理由は別です。また、GoogleやMicrosoftとの関係もあるため、AWSだけに閉じた商売でもありません。
Amazonの追加枠は計算能力の達成条件に連動し、特定の商業契約の終了が枠の終了条件にもなっています。ただし、添付契約書ではAWS側の都合による解約は、この終了条件から除外されています。供給側では2026年5月〜2036年4月に最低1,100億ドルの支出約束があります。資本と商流のつながりは契約条件にも現れていますが、どちらの理由で契約が終わるかによって扱いが異なります。(出典:S-1「Convertible Notes」「Contractual Obligations」、Amazonとの契約・Exhibit 4.3 §7(d)およびExpiration Dateの定義)
インサイト2:AWSで買っても、Claudeの契約相手はAnthropicになる
S-1の「Cloud Partnerships」は、クラウド各社と共同販売し、販売手数料を支払う一方で、顧客と直接契約し、価格を設定すると説明しています。
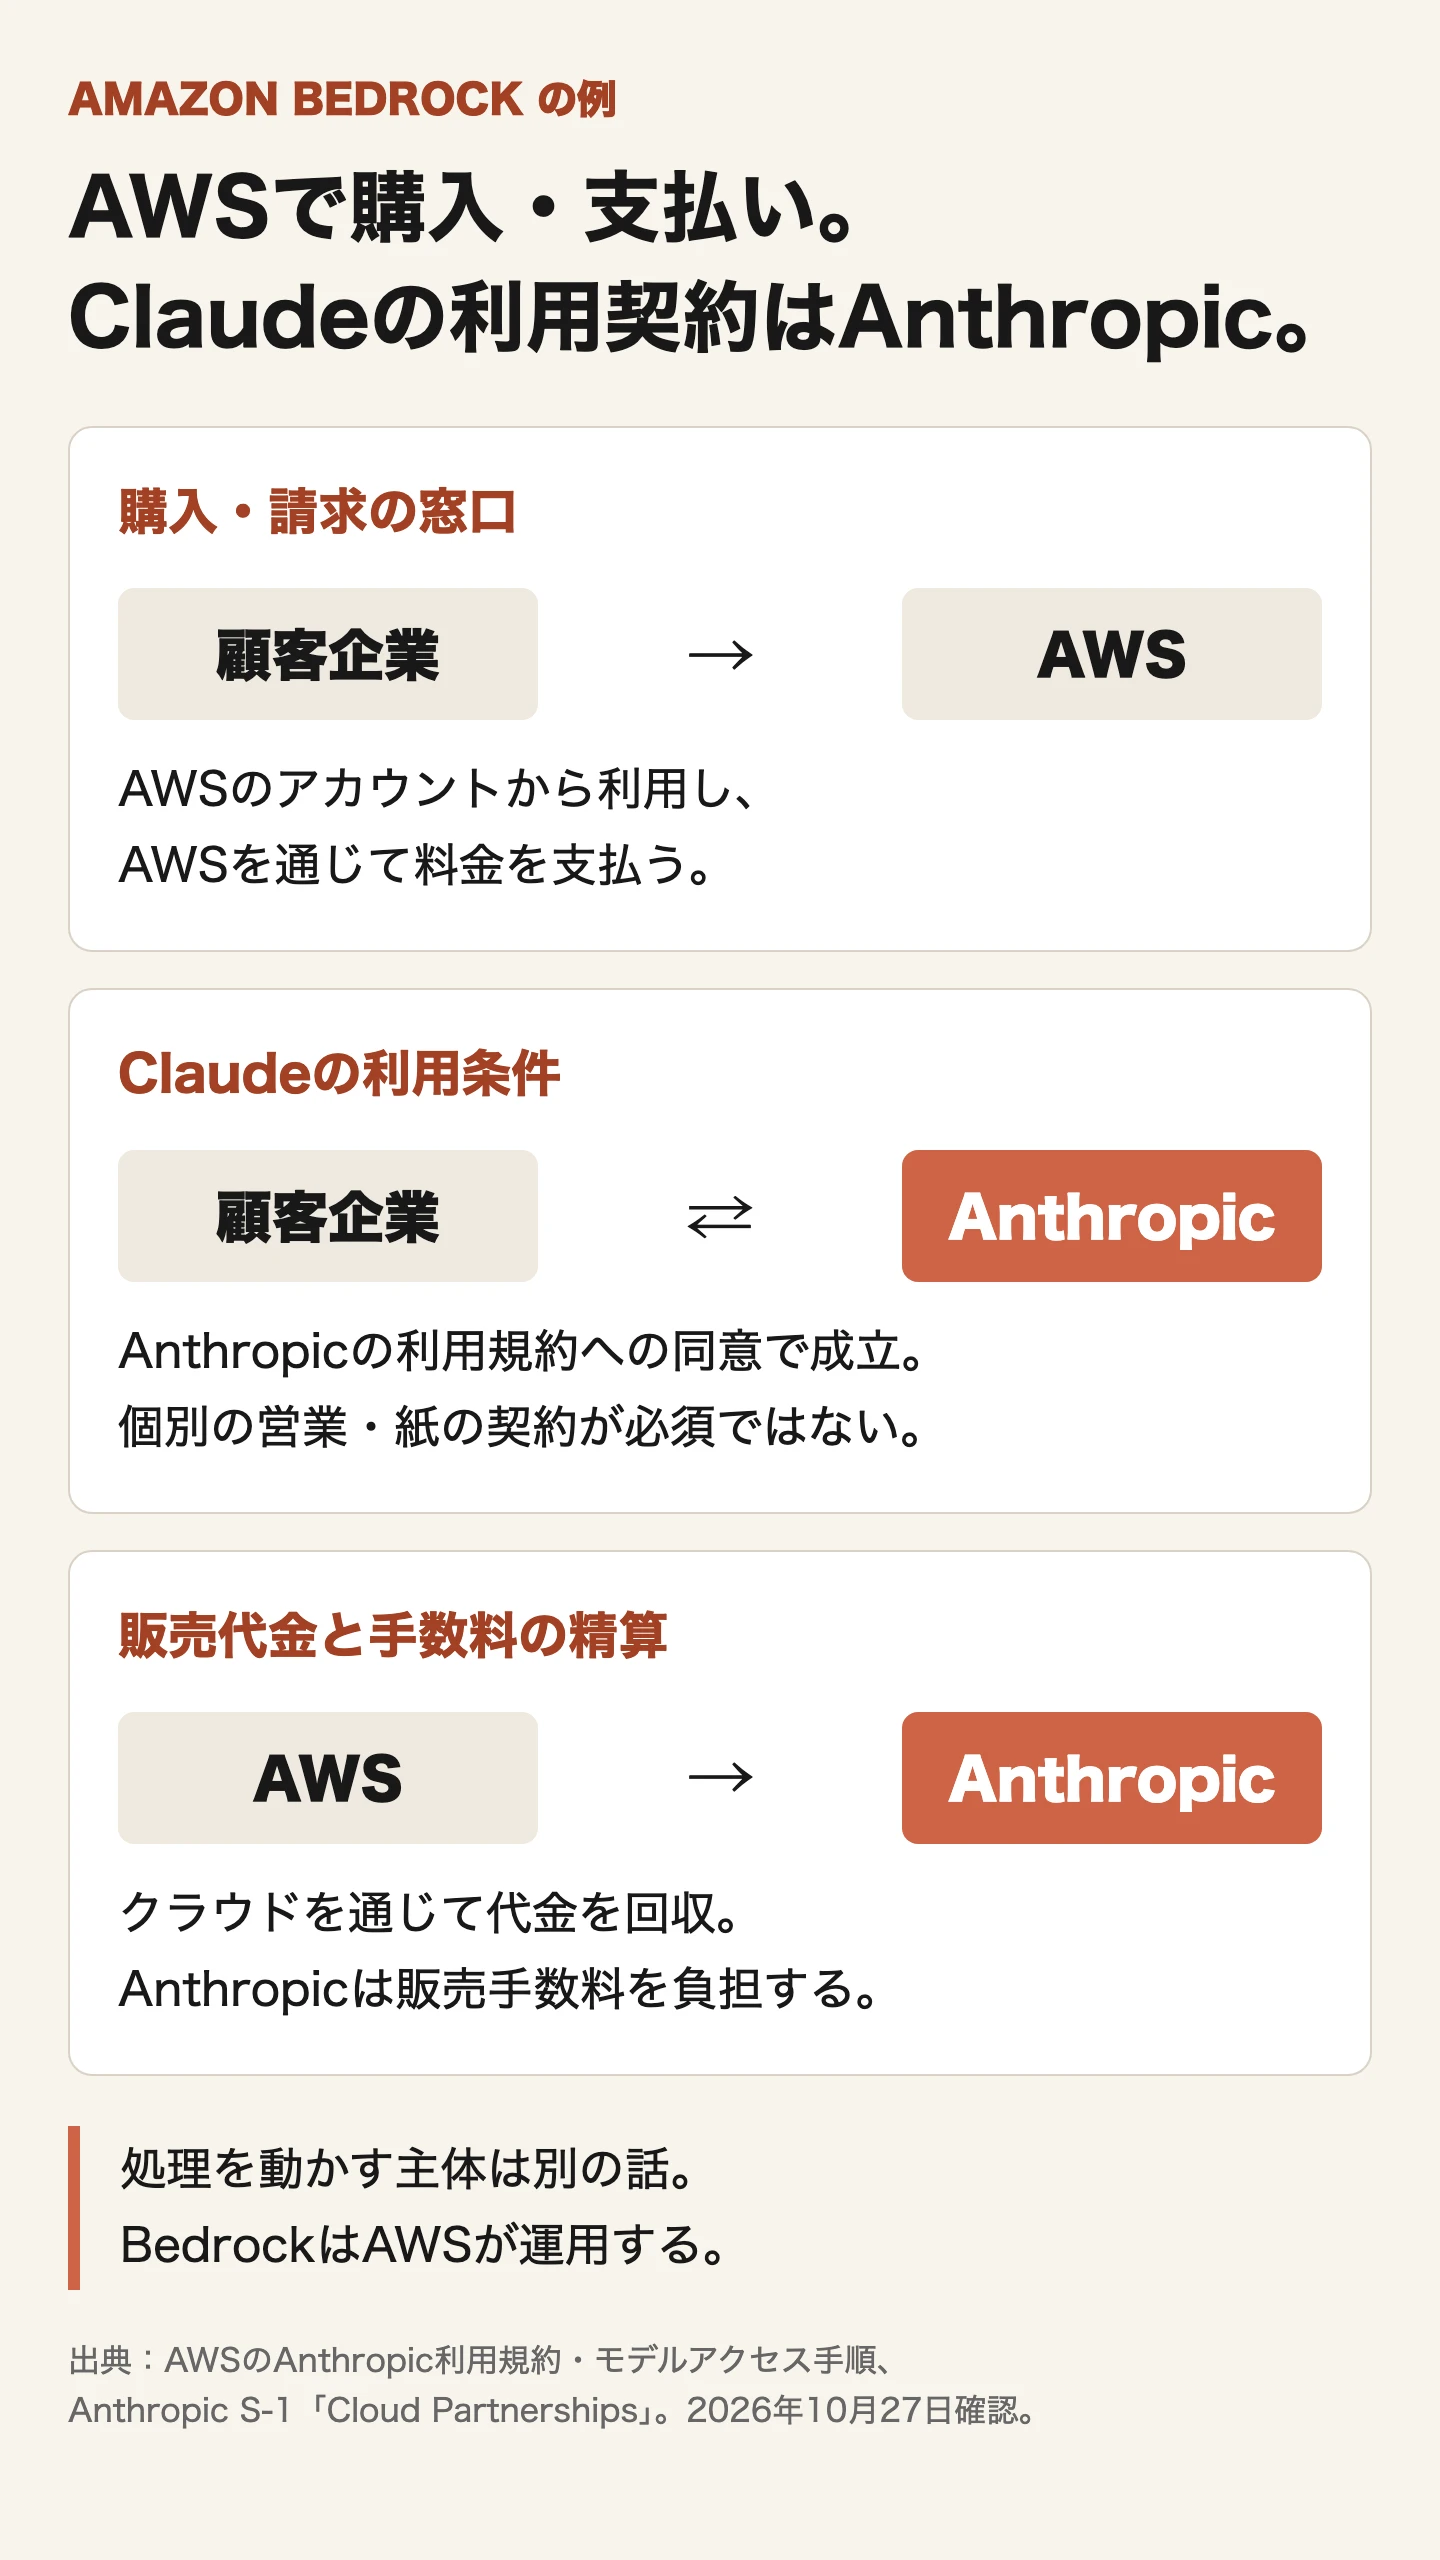
「AWSの営業から紹介され、AWSのサーバー上で使っているのに、なぜ直接契約なのか」。ここは、営業・請求の窓口、利用条件の契約相手、実際に処理を動かす主体を分けると理解できます。
直接契約は、Anthropicの営業担当と個別に交渉することだけではない
AWSのBedrock向け第三者モデル規約は、Anthropicのサービスの販売主体をAnthropicとし、利用規約がAnthropicと顧客組織の間の契約であると明記しています。
実務上のイメージは次の流れです。
- 企業がAWSアカウントでClaudeを使う。 必要な権限や支払設定を満たして利用を開始します。
- 利用開始時にAnthropicの規約に同意する。 AWSの公式手順では、第三者モデルを初めて呼び出す・使用することで、適用されるEULAに同意すると説明されています。
- 請求はAWS経由で受ける。 支払窓口がAWSでも、Claudeのサービス利用条件はAnthropicとの間で成立します。
そのため、全顧客がAnthropicの営業担当と面談し、紙の契約書を別途締結する必要がある、という意味ではありません。個別交渉の契約・プライベートオファーは、また別の経路です。AWSのモデルアクセス手順
販売経路と運用主体も、同じではない
2026年10月27日時点の公式資料では、次の違いがあります。これは現在の提供形態を補足する表で、2025年売上の内訳を示すものではありません。
| 提供経路 | 処理・サービス運用の違い |
|---|---|
| Amazon Bedrock | AWSが運用するサービスでClaudeを利用 |
| Claude Platform on AWS | Anthropicが運用。AWSの認証・Marketplace請求を利用 |
| Google Cloud | Google管理の方式とAnthropic管理の方式があり、処理主体・データの境界が異なる |
| Microsoft FoundryのClaude | Anthropicが販売・運用。Azure上またはAnthropic側のインフラで提供する方式がある |
出典:AnthropicのAWS提供形態比較、Google Cloudの提供形態説明、Microsoftのデータ取扱い説明。実際の導入では、選ぶ提供形態・契約・データ処理条件を確認する必要があります。
そのうえで、企業の既存予算に乗れる強さがある
クラウドのマーケットプレイス経由の売上は、2023年約11%、2024年約32%、2025年約47%、2026年上期約48%へ増えています。これは販売経路の比率で、AWSなどのサーバーで処理した割合ではありません。(出典:S-1「Risk Factors」のクラウド販売経路に関する説明)
クラウド各社の営業網、既存の請求、条件を満たすクラウド支出契約への充当を使えることは、購入のしやすさにつながります。Googleも対象となるコミットメントへの充当を説明しています。Google Cloud公式発表
ただし、ここから「大企業は必ず直接購入より好む」「セキュリティ審査が不要」とは言えません。同じクラウドの中で他社モデルを選ぶ場合まで、Claudeから乗り換えにくいと示されたわけでもありません。
S-1の収益認識注記では、Anthropicがサービス提供の主たる責任と価格設定を担うため、売上を総額で計上すると説明しています。販売手数料は別の費用です。販路を借りながら顧客契約と価格を保持する一方、購入経路や代金回収はクラウドに依存する。これが契約構造から見える特徴です。販売手数料率は、販売経路の比率からは分かりません。
インサイト3:高い粗利相当額と、重い研究開発費が同時にある
S-1のP/L本表は、2025年から費用を性質別に示す形式へ変わっています。しかし財務注記には、売上原価・研究開発・販売費などの機能別費用も載っています。表示変更によって営業損失やキャッシュフローが変わったわけではありません。
2026年上期の機能別費用を売上と並べると、次の構造になります。単位は百万ドルです。
| 項目 | 金額 | 売上に対する割合(計算値) |
|---|---|---|
| 売上 | 16,286 | 100% |
| 売上原価 | 2,380 | 約14.6% |
| 売上から売上原価を引いた額 | 13,906 | 約85.4% |
| 研究開発費 | 9,741 | 約59.8% |
| 販売・マーケティング費 | 3,808 | 約23.4% |
| 一般管理費 | 1,050 | 約6.4% |
| 営業損益 | −693 | 約−4.3% |
出典:S-1の財務注記「Supplemental Operating Expense Information」と売上高。粗利益相当額・比率は記事側の計算です。
ここで85.4%だけを取り出して「AIは極めて高収益」と結論づけると、費用分類を落とします。モデル開発・研究・社内利用の計算資源は研究開発費、無料提供に使う計算資源や販売チャネル費用は販売・マーケティング費に入ります。85.4%は、それらを負担した後の利益率ではありません。
さらに、2026年7〜9月の売上の80%超は、9月末までの直近6か月にリリースされたモデルバージョンによるものでした。(出典:S-1「Adoption of Our Models and Products」周辺のモデル更新に関する説明)
この二つを合わせると、研究開発費の意味が変わります。一度モデルを作って、同じ製品から長く回収するだけの事業ではない。次のモデルを作る費用は、将来の新市場への投資であると同時に、今の売上を維持するための更新費でもあると考えられます。
ただし、新モデルの売上比率から、新規顧客の比率や売上増の原因を特定することはできません。既存顧客のモデル移行と純増は分かれていないためです。
インサイト4:顧客の支出は変動するのに、設備への約束は長い
売上の80%が従量課金である一方、計算資源は利用可能になる12〜18か月前から複数年で契約することが多いと説明されています。多くの顧客には長期の支出約束がなくても、Anthropic側には売上・稼働率にかかわらず支払う契約があります。(出典:S-1「Our Financial Model」「Risk Factors」)
顧客が使う期間と、自社が払うと約束した期間が一致していない。 ここが、成長率と同じくらい見たいポイントです。長期契約は急増する需要に備える手段ですが、需要が想定を下回ったときには支払いが残ります。反対に需要が確保済み能力を超えると、割高な短期計算資源が必要になり、売上増がそのまま利益率改善につながらないこともあります。
専用データセンターなどを組み合わせる「Anthropic Direct」への移行も、単なるクラウド費用の削減ではありません。設備の供給を自社で組み合わせるほど、稼働前の支出、納入のずれ、電力、運用のリスクを自社で引き受けます。
資金調達も独立していません。Broadcomの最大420億ドル枠は、対象設備の賃料を現金で払う代わりに、転換社債を発行して決済する仕組みです。契約書は現金で入金しないことを明記しています。売上成長・最低流動性・リース履行などの条件があり、一定の売上条件を満たせない期間に発行する証券は、金利が年9%から13%へ、株式転換価格が、原則として直近30日間の出来高加重平均株価の90%から85%へ変わります。(出典:S-1「Convertible Notes—Broadcom」、Broadcomとの契約・Exhibit 4.4 §2.1(a)(c))
つまり、需要が弱まる局面では、設備への支払いが残るだけでなく、追加資金の条件も不利になり得る。これが契約をつないで読んだときの論点です。契約額が巨額だから直ちに資金繰りが破綻する、という意味ではありません。
インサイト5:既存顧客からの売上が約9倍。契約した後に成長する
2026年9月末の売上継続率(NRR)は約900%です。対象となる同じ顧客群の2026年7〜9月売上が、前年同期間の約9倍になったことを示します。前年の比較対象期間に1ドル以上の売上がある顧客を基にし、固定料金のPro・Max購読者は除外します。(出典:S-1「Select Defined Terms」「Our Financial Model」)
全顧客が一律に9倍使ったという意味でも、顧客の利益が9倍になったという意味でもありません。それでも、成長が新規獲得だけではなく、既存顧客からの売上拡大によっても生まれていることは分かります。
S-1の販売説明では、個人の利用が社内へ広がり、営業が全社導入を支援し、「Applied AI」のチームが一部顧客の業務への組込みを進めます。掲載されたLillyの顧客事例では、2025年7月に研究中心の約1万人へClaude Enterpriseを導入し、2026年4月に5万人超の全社員へ利用権を広げたとされています。これは会社が掲載した顧客事例であり、全社員が毎日使っているという意味ではありません。
従量課金の事業では、契約獲得の後に、実際に任せる仕事を増やす支援が売上につながる。NRRと販売体制・顧客事例を合わせると、その狙いが見えます。ただし、これらの記述だけでNRRの伸びへの因果寄与までは測れません。
顧客の裾野も広がっています。2026年9月末までの直近12か月売上で、10万ドル以上の顧客は11,900超、100万ドル以上は1,900超、1,000万ドル以上は約250です。これらは重なりのある区分です。一方、2026年1〜9月の上位5顧客で売上の約25%を占めます。大口顧客数の増加と、売上集中が残ることは両立します。(出典:S-1「Prospectus Summary」「Risk Factors」)
能力はあるのに、まだ仕事で使われていない
Anthropicは、Claudeができることと、実際にどこまで使われているかの間にあるギャップを、最先端の能力を進歩させることと並ぶ、最大級の成長機会の一つと位置づけています。ブランド・マーケティングへの投資に加え、使いやすい製品、営業、業務への実装支援、クラウドやSIとの連携、教育を通じて普及を進める方針です。(出典:S-1「Our Growth Strategy」11〜12ページ、「Business」179・193〜194ページ)
ここから僕が面白いと感じたのは、AIの成長を、モデルの性能向上だけでなく「使える形にして、必要な人へ届けること」からも説明している点です。マーケティングも重要だ、という読み方ができます。ただ知ってもらうだけでなく、自分の仕事のどこに使えるかが伝わり、実際の利用につながるところまで含みます。
僕自身は、自分が提供しているコンサルや研修の内容がいちばんいいと思って取り組んでいます。でも、必要としている人に届かなければ、役に立つ機会そのものが生まれません。僕がYouTubeをやっている理由も、そこにあります。
よいものを作ることに自信があるからこそ、届けることにも力を入れる。Anthropicが説明する能力と普及のギャップは、自分の仕事を考えるうえでも納得できる視点でした。
インサイト6:上場しても、研究・安全の方針を株主多数決だけには委ねない
先ほどのClass FとClass Tは、この会社の上場を読むうえで外せません。上場後は、創業者側が一般議決の50.1%を持ち、LTBTが原則として取締役の過半数を選ぶ構造を予定しています。新たな投資家が経済的な持分を買うことと、経営を動かす権限を得ることが分かれています。
それは理念だけの話ではありません。S-1は、モデルの重みの流出対策を強化するため、新たな最先端の基盤モデルの事前学習を1か月超遅らせたことを開示しています。また、研究・安全への計算資源配分を優先し、画像・動画生成モデルを開発しない選択も説明しています。(出典:S-1「Risk Factors」の安全方針・公益目的に関する説明)
提供されない機能や投入の遅さを、技術力だけで説明することはできません。どの収益機会を取りにいくか、どこでは進めないかを選ぶ会社であり、その方針を支える統治構造があると読めます。一方、この仕組みが公益や安全を必ず実現する保証になるわけでもありません。
製品の使い方にも同様の両立問題があります。ゼロデータ保持(ZDR)は機密保護に役立ちますが、S-1は、プロンプト・出力を保持しないトラフィックでは後から会話を調べられず、安全性の調査に制約が出ると説明しています。データを残さないことと、事故を後から説明できることは別の要件です。導入企業にとっても、保持期間だけでなく、事故時に誰が何を確認できるかを見る材料になります。
インサイト7:顧客に基盤を売りながら、その顧客と一部で競合する
Anthropicはモデルだけでなく、開発基盤と、自社のアプリも提供します。S-1は、企業向けソフトウェアやアプリの会社と、一部の分野で競合することを認めています。
Claudeを組み込む企業は、モデルの進歩による恩恵を受けながら、基盤の提供者が自分の近くの市場へ進出する可能性も考える必要があります。モデルを供給する相手と、自社アプリの競争相手が同じ会社になり得るからです。
一方で、既存ソフトウェアが一律に置き換わるという読み方も粗い。S-1のSalesforce事例には、自社開発でのClaude利用、Agentforceへのモデル組込み、Salesforceのデータ・業務ロジックをClaude側で使う連携が併記されています。既存のデータ、権限、業務手順とAIが結びつく関係もあります。(出典:S-1「Competition」、掲載顧客事例)
これは、AIを使ってサービスを作る側にとって具体的な論点です。モデルが賢くなることで自分のサービスの価値が増えるのか、それともモデル側の標準機能に近づいていくのか。顧客固有の業務・データ・運用のどこを担うのかまで考える材料になります。
Anthropic自身は、何をリスクとして挙げているのか
S-1の「Risk Factors」は、急成長の説明と対になる章です。ここでは、ここまで見た売上・利益・契約・ガバナンスと関係する主要な8項目を整理します。中央列は会社の開示内容、右列はそれを踏まえた本記事の読み方です。
| リスク | S-1で会社が説明していること | 成長の数字とつなぐと |
|---|---|---|
| モデル競争・価格競争 | 顧客が安価なモデルで十分と判断する可能性や、他社製品への組込み、顧客による自社モデル開発を挙げる | AI市場が伸びても、自社の研究開発費を回収できるとは限らない |
| 計算資源の不足・余剰 | 先行して長期契約を結び、利用量にかかわらず支払いが残る。別工程の遅延で使える状態にならなくても、一部の支払いが始まる場合がある | 需要が強すぎても弱すぎても、売上と費用の時期がずれる |
| 顧客の利用縮小・集中 | 多くの顧客は利用を縮小・解約できる。予算や社内承認で利用が止まる場合もある。2026年1〜9月の上位5顧客で売上の約25% | NRR約900%は過去の実績で、翌期の売上保証ではない |
| クラウド大手への依存 | 供給者・出資者・販売相手が競合でもあり、自社モデルや別の投資先を優先する可能性がある。販売経路の停止や送金遅延もリスク | 顧客と直接契約していても、提供・販売・回収の経路まで独立しているわけではない |
| 利益の変動・追加資金 | 設備の稼働や費用発生の時期で四半期業績が変動する。追加調達にも売上や設備納入などの条件がある | 四半期営業黒字だけで、安定黒字化や資金需要の縮小を判断できない |
| AIの誤動作・悪用 | 複数手順を自律的に進めるほど、誤りが後の処理へ波及し、人間の確認が追いつかなくなる可能性がある | 任せられる仕事の拡大は、事故時の責任や安全対策の負担も広げる |
| 著作権訴訟・規制 | 学習データをめぐる不利な判断で、追加ライセンス費用、モデルの提供制限や再学習が必要になる可能性がある | 一度の和解金だけでなく、原価・開発期間・販売できる用途が変わり得る |
| 株主と公益目的のずれ | 一般投資家の影響力が限られ、公益目的を考慮した判断が株主の金銭的利益と一致しない可能性がある | 成長の経済的な利益を受け取ることと、経営方針を変えることは別 |
出典:S-1「Risk Factors」のモデル・競争40〜43ページ、計算資源32〜33・74〜75ページ、顧客42〜43・56〜57ページ、CSPとの関係56〜57・73〜74ページ、業績・資金38〜39・65〜66ページ、安全性46〜47ページ、訴訟・規制86〜87ページ、統治107〜109ページ。ページは本文の印字番号です。
例えば、計算資源への長期の支払義務と、顧客が利用量を変えられることを組み合わせると、成長率が落ちたときに何が起きるかを考えられます。成長を可能にした仕組みが、状況が変わると負担にもなる。リスクの章は、そのつながりを確かめるために読めます。
訴訟・規制は、費用だけでなく事業を続ける条件に関わる
P/Lに載る2025年のBartz訴訟和解費用は15億ドルです。一方、S-1は他の著作権訴訟なども開示し、不利な判断によって学習データの利用制限やモデルの再学習が必要になる可能性を説明しています。一度の和解費用を払えばすべて解消する、という話ではありません。
政府機関向けの売上は開示期間で約1%ですが、政府との紛争や規制の影響は、政府と取引する民間企業・パートナーにも及び得るとされています。顧客別売上が小さくても、その相手との関係が事業全体に影響する場合があるということです。(出典:S-1「Risk Factors」、訴訟・契約義務の注記)
これらは会社が開示したリスクで、将来の敗訴や売上喪失が確定したという意味ではありません。企業分析では、売上・利益の予測と、その前提となる営業・提供の条件を分けて確認したいところです。
上場後に見るべき数字と、まだ分からないこと
次の開示では、売上成長だけでなく、以下を続けて見ると事業の変化を捉えやすくなります。
| 確認するもの | 何が分かるか |
|---|---|
| 営業損益と機能別費用 | 推論提供の採算と、研究・販売まで含めた採算の違い |
| 計算資源の稼働時期・支払義務・現金 | 新設備の費用と売上が立つ時期のずれ |
| NRR・大口集中・利用制限 | 既存顧客の拡大がどこまで続き、どの売上が残るか |
| 出資の実行・未実行枠・転換条件 | 資金が増えたのか、将来枠が示されたのか |
| IPO後の株式数・議決権・報酬費用 | 経済的な希薄化と、意思決定の権限 |
上場前後では、会計の見え方も変わります。2026年6月末に未認識のRSU報酬費用は約266億ドルあり、うち約29億ドルは勤務条件が全部または一部満たされている部分です。登録届出の発効などで条件を満たすと費用認識が進みます。266億ドルが全額、IPO時に一括で費用になるという意味ではありません。 転換証券の評価損と株式報酬の動きは、サービス自体の採算と分けて見る必要があります。(出典:S-1「Stock-Based Compensation」、株式報酬・転換証券の注記)
初回S-1の段階では、公開価格・募集株数・最終的な持分比率などが未確定です。過去の資金調達評価額と、将来の公開価格を混ぜて割安・割高を結論づけることもできません。
みやっち🧑💻が今回の開示で注目するのは、Claudeの成長が、モデルの性能だけで説明できないことです。新しいモデルを作り続ける研究、仕事への組込み、クラウド大手との資本・販売関係、その先の設備への約束が一緒に動いています。利用する企業も、モデルの性能や月額料金だけでなく、契約先・提供経路・データ処理・継続性まで確認することで、導入判断の精度を上げられます。
本記事は公開資料を読むための解説で、個別の投資・法務・会計上の助言ではありません。契約や会計処理の判断は、自社の条件に照らして専門家へ確認してください。
AI Crewでは、Claude Code・Codexを自分の仕事に取り入れるための学びを扱っています。実際に何を任せられるか、どこを人が確かめるかは、無料セミナーで紹介しています。